Krypto-Steuer 2027: Das Aus für die einjährige Haltefrist?
Das Bundesfinanzministerium hat einen Gesetzentwurf vorgelegt: Die Regel „ein Jahr halten, dann steuerfrei" soll fallen – aber nur für Coins, die ab 2027 gekauft werden. Was jetzt gilt, was sich ändern soll und was das für deine Altbestände heißt. Ehrlich eingeordnet vom Finanzberater aus Amberg.
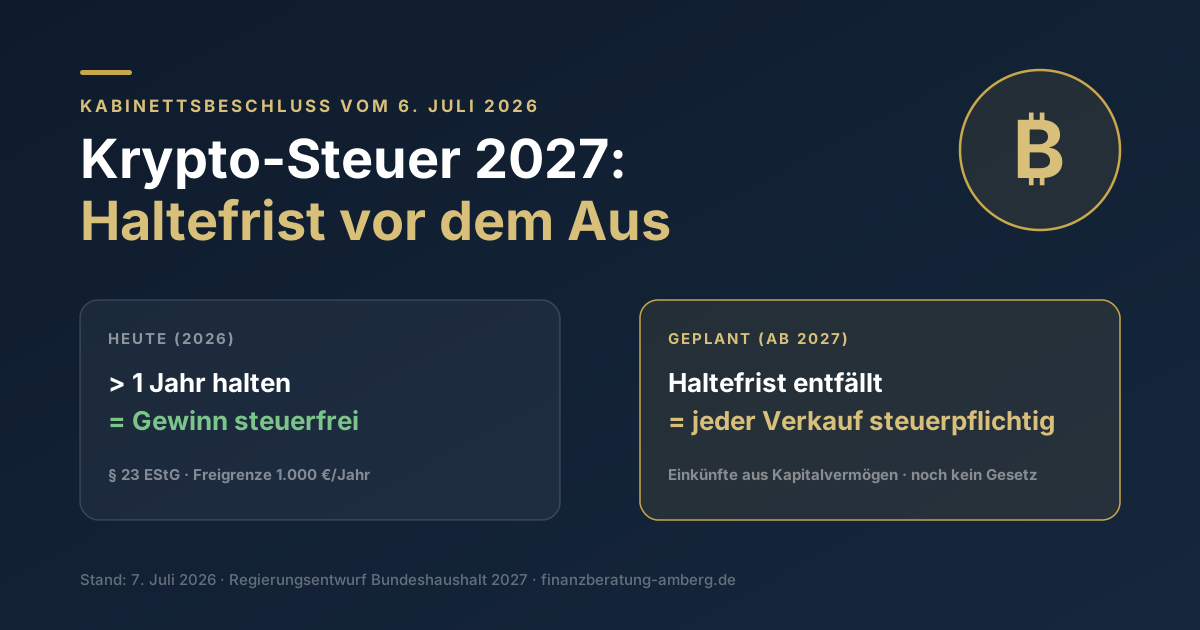
Stand: 13. Oktober 2026. Das Bundesfinanzministerium hat den Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen vorgelegt – noch kein geltendes Recht. Als Nächstes muss das Bundeskabinett zustimmen, danach Bundestag und Bundesrat; Änderungen sind bis dahin möglich. Für das Steuerjahr 2026 gilt die bisherige Rechtslage unverändert. Dieser Beitrag ersetzt keine Steuerberatung – für deine individuelle Situation sprich bitte mit deinem Steuerberater.
Kurzantwort: Nach einem Gesetzentwurf des Bundesfinanzministeriums sollen Gewinne aus Bitcoin, Ether und vergleichbaren Kryptowerten künftig zu den Einkünften aus Kapitalvermögen zählen – mit 25 % Abgeltungsteuer plus Solidaritätszuschlag und ohne Haltefrist. Das soll aber nur für Coins gelten, die nach dem 31.12.2026 angeschafft werden oder dir danach zufließen. Für Altbestände bleibt es laut Entwurf beim heutigen Recht: nach einem Jahr Haltedauer steuerfrei, auch nach 2027. Beschlossen ist das noch nicht – Kabinett, Bundestag und Bundesrat müssen zustimmen. Für 2026 gilt unverändert: Länger als ein Jahr halten = Gewinn steuerfrei.
Vom Haushaltsentwurf zum Gesetzentwurf: Das ist bisher passiert
Inzwischen liegt der Entwurf auf dem Tisch, auf den viele gewartet haben: Das Bundesfinanzministerium hat den Referentenentwurf eines Gesetzes zur Reform der Besteuerung bestimmter Kryptowerte im Privatvermögen veröffentlicht. Erfasst werden sogenannte Tauschkryptowerte – also Bitcoin, Ether und vergleichbare Coins, die als Tauschmittel dienen; E-Geld-Token sind ausgenommen. Gewinne daraus sollen künftig als Einkünfte aus Kapitalvermögen nach § 20 EStG besteuert werden, so wie Gewinne aus Aktien und Fonds. Die einjährige Haltefrist spielt für diese Coins dann keine Rolle mehr – allerdings nur für Coins, die nach dem 31. Dezember 2026 angeschafft werden.
Angekündigt hatte sich das schon im Sommer: Im Regierungsentwurf zum Bundeshaushalt 2027 vom 6. Juli 2026 tauchte eine geänderte Krypto-Besteuerung erstmals als Einnahmeposten auf. Für deutsche Krypto-Anleger wäre das eine spürbare Änderung – denn bisher lassen sich Gewinne nach zwölf Monaten Haltedauer komplett steuerfrei realisieren.
Überraschend kommt der Schritt nicht. Bundesfinanzminister Lars Klingbeil hatte bereits am 29. April 2026 auf der Bundespressekonferenz angekündigt, Kryptowährungen sollten künftig „anders besteuert" werden – damals noch ohne Details. Schon im Mai 2026 hatte zudem die Grünen-Fraktion einen eigenen Gesetzentwurf in den Bundestag eingebracht, der die Besteuerung von Kryptogewinnen unabhängig von der Haltedauer mit dem persönlichen Einkommensteuersatz forderte. Dieser Entwurf fand keine Mehrheit. Der Unterschied zu damals: Jetzt liegt ein ausformulierter Gesetzentwurf des Finanzministeriums vor.
Der Entwurf begründet die Reform damit, dass Tauschkryptowerte wie Bitcoin und Ether in der Praxis ähnlich genutzt werden wie Wertpapiere nach § 20 EStG – spekulativ, hochliquide und ohne Abnutzung. Zugleich rechnet er mit Mehreinnahmen. Wie groß der Markt ist, zeigt eine Hochrechnung des Krypto-Steuersoftware-Anbieters Blockpit: Danach haben deutsche Anleger 2024 rund 47 Milliarden Euro an Krypto-Gewinnen realisiert, knapp zwei Drittel davon steuerfrei – eine Schätzung aus Kundendaten, keine amtliche Statistik. Befürworter der Reform argumentieren zudem mit Gleichbehandlung: Wer mit Aktien oder Fonds Gewinne macht, zahlt darauf Abgeltungsteuer – egal wie lange er die Papiere gehalten hat.
Genauso wichtig ist, was der Entwurf nicht ist: geltendes Recht. Ein Referentenentwurf ist der erste Schritt im Gesetzgebungsverfahren. Er muss erst vom Bundeskabinett beschlossen werden und dann durch Bundestag und Bundesrat. Unterwegs kann sich noch einiges ändern – ob das Kabinett den Entwurf unverändert übernimmt, ist offen. Der Entwurf beziffert die Mehreinnahmen für das Veranlagungsjahr 2027 auf 70 Millionen Euro und ab 2029 (volle Jahreswirkung) auf 350 Millionen Euro jährlich; kassenwirksam rechnet er erst ab 2028.
Krypto-Steuern 2026: Das gilt heute noch
Bevor wir auf die Pläne schauen, lohnt der Blick auf das, was jetzt gilt – denn genau diese Regeln bleiben für das gesamte Steuerjahr 2026 in Kraft. Kryptowährungen wie Bitcoin oder Ethereum zählen steuerlich bisher nicht zu den Kapitalanlagen wie Aktien oder Fonds, sondern zu den „anderen Wirtschaftsgütern" – ähnlich wie physisches Gold, Kunstwerke oder Oldtimer. Verkäufe sind deshalb private Veräußerungsgeschäfte nach § 23 EStG, und daraus ergibt sich die zentrale Regel, um die sich jetzt alles dreht: die einjährige Haltefrist.
Hast du deine Coins länger als ein Jahr gehalten, ist der Gewinn beim Verkauf komplett steuerfrei – egal ob es um 500 Euro oder 500.000 Euro geht. Verkaufst du innerhalb eines Jahres, wird der Gewinn mit deinem persönlichen Einkommensteuersatz von bis zu 45 Prozent besteuert. Dabei gilt eine Freigrenze von 1.000 Euro pro Jahr für alle privaten Veräußerungsgewinne zusammen. Und hier lauert ein beliebter Denkfehler: Die Freigrenze ist kein Freibetrag. Liegst du auch nur einen Euro über den 1.000 Euro, ist der gesamte Gewinn steuerpflichtig – nicht nur der Teil darüber.
Zwei weitere Punkte, die viele unterschätzen: Staking- und Lending-Erträge zählen als sonstige Einkünfte und sind bereits ab 256 Euro pro Jahr steuerpflichtig. Und ein Tausch zählt steuerlich wie ein Verkauf – wer Bitcoin gegen Ethereum tauscht oder Gewinne in Stablecoins „parkt", löst damit genauso ein Veräußerungsgeschäft aus wie beim Verkauf gegen Euro. Gerade aktive Trader produzieren so oft hunderte steuerrelevante Vorgänge pro Jahr, ohne es zu merken.
Neu seit Januar 2026: Das Finanzamt schaut automatisch mit (DAC8)
Unabhängig von der Reform hat sich 2026 bereits etwas Grundlegendes geändert – und das ist vielen Anlegern noch gar nicht bewusst. Mit der Umsetzung der EU-Richtlinie DAC8 müssen Kryptobörsen und -dienstleister, die den deutschen Markt bedienen, seit dem 1. Januar 2026 Nutzerdaten und Transaktionen an das Bundeszentralamt für Steuern melden: Name, Adresse, Geburtsdatum und Steuer-Identifikationsnummer, dazu aggregierte Angaben zu Käufen, Verkäufen, Tauschgeschäften und Übertragungen. Die Daten für das Jahr 2026 werden bis zum 31. Juli 2027 übermittelt und von dort an die zuständigen Finanzämter weitergeleitet.
Im Klartext: Die Zeiten, in denen Krypto-Gewinne unter dem Radar liefen, sind endgültig vorbei. Das Finanzamt muss nicht mehr nachfragen – es bekommt die Daten automatisch. Wer seine Geschäfte in den vergangenen Jahren nicht sauber in der Steuererklärung angegeben hat, sollte das dringend vor der ersten Datenübermittlung mit einem Steuerberater in Ordnung bringen. Eine rechtzeitige Korrektur ist deutlich günstiger als ein Verfahren wegen Steuerhinterziehung, das durch den automatischen Datenabgleich ausgelöst wird.
Was sich ab 2027 ändern soll – und was noch offen ist
Der Gesetzentwurf beantwortet viele Fragen, die nach dem Haushaltsbeschluss im Sommer noch offen waren. Die Grundidee: Kryptowährungen sollen steuerlich behandelt werden wie Aktien und Fonds. Damit würde die Sonderstellung enden, die Bitcoin & Co. im deutschen Steuerrecht seit jeher haben – für neu gekaufte Coins. Die Tabelle zeigt, was sich konkret ändern würde:
| Heute (2026) | Geplant (ab 2027) | Status | |
|---|---|---|---|
| Haltefrist | 1 Jahr – danach Gewinn steuerfrei | Entfällt für Coins, die nach dem 31.12.2026 angeschafft werden – jeder Verkauf steuerpflichtig | Entwurf |
| Einkunftsart | Privates Veräußerungsgeschäft (§ 23 EStG) | Einkünfte aus Kapitalvermögen (§ 20 EStG) – wie Aktien und Fonds | Entwurf |
| Steuersatz | Persönlicher Einkommensteuersatz (nur innerhalb der Jahresfrist) | 25 % Abgeltungsteuer + Soli (ggf. Kirchensteuer); Günstigerprüfung möglich, gewerblicher Handel bleibt außen vor | Entwurf |
| Freigrenze / Freibetrag | Freigrenze 1.000 €/Jahr (§ 23 EStG) | Für neue Coins: Sparer-Pauschbetrag (§ 20 Abs. 9 EStG) für alle Kapitalerträge zusammen, 1.000 € / zusammenveranlagt 2.000 € – keine Sonderregel im Entwurf. Altbestände: weiter Freigrenze nach § 23 EStG | Folge des Entwurfs |
| Altbestände / Bestandsschutz | — | Bis 31.12.2026 gekaufte Coins bleiben beim alten Recht (§ 23 EStG): nach 1 Jahr steuerfrei | Entwurf |
| Steuerabzug durch die Börse | — | Kapitalertragsteuer-Abzug durch die auszahlende Stelle, erstmals ab 01.01.2028 | Entwurf |
| Meldung an das Finanzamt (DAC8) | Börsen melden seit 01.01.2026 an das Bundeszentralamt für Steuern | Bleibt – erste Datenübermittlung bis 31.07.2027 | gilt bereits |
Der entscheidende Unterschied zum heutigen Recht: Heute wird ein Gewinn nach zwölf Monaten komplett steuerfrei – bei neu gekauften Coins bliebe er künftig immer steuerpflichtig, egal wie lange du hältst. Liegt dein persönlicher Steuersatz unter 25 Prozent, kannst du über die Günstigerprüfung (§ 32d Abs. 6 EStG) den niedrigeren Satz bekommen. Bei den Verlusten trennt der Entwurf laut Begründung: Für ab 2027 angeschaffte Coins gelten die Regeln für Kapitalerträge (§ 20 Abs. 6 EStG), für Altbestände weiter die des § 23 Abs. 3 EStG. Verluste aus Altbeständen mit Gewinnen aus neuen Coins zu verrechnen, ist deshalb voraussichtlich nicht möglich.
Wichtig für 2027: Den Steuerabzug durch die Börse soll es erst ab dem 1. Januar 2028 geben, und nur durch inländische Anbieter. Gewinne aus ab 2027 angeschafften Coins musst du bis dahin selbst in der Steuererklärung angeben – kein Abzug heißt nicht keine Steuer.
Bestandsschutz: Was passiert mit Coins, die du schon lange hältst?
Hier bringt der Entwurf die wichtigste Klarstellung: Die neuen Regeln sollen nur für Tauschkryptowerte gelten, die nach dem 31. Dezember 2026 angeschafft wurden oder dir danach zugehen. Für alle Coins, die du bis dahin gekauft hast, gelten laut Begründung des Entwurfs unverändert die §§ 22 und 23 EStG – also auch nach 2027: nach einem Jahr Haltedauer steuerfrei.
Angenommen, du hast 2021 Bitcoin für 20.000 Euro gekauft, und sie sind heute 60.000 Euro wert. Nach dem Entwurf bliebe ein Verkauf dieser Coins auch in den kommenden Jahren steuerfrei, weil sie vor dem Stichtag angeschafft wurden. Kaufst du dagegen 2027 neue Bitcoin, wäre ein späterer Gewinn daraus immer steuerpflichtig. Eine Stichtagslösung gab es schon einmal: Bei der Einführung der Abgeltungsteuer 2009 blieben Aktien, die vor dem 1. Januar 2009 gekauft wurden, dauerhaft steuerfrei veräußerbar. Auch der Gedanke des Vertrauensschutzes ist nicht neu: Das Bundesverfassungsgericht hat 2010 zur Verlängerung der Spekulationsfrist bei Grundstücken entschieden (Beschluss vom 07.07.2010, Az. 2 BvL 14/02 u. a.), dass bereits entstandene, nach altem Recht steuerfrei realisierbare Wertsteigerungen nicht nachträglich besteuert werden dürfen. Der Entwurf selbst knüpft allein an das Anschaffungsdatum an.
Eine Ausnahme ist wichtig: Erträge aus Staking oder Lending, die dir nach dem 31.12.2026 zufließen, sollen auch dann unter das neue Recht fallen, wenn sie aus Altbeständen stammen.
Umso wichtiger wird die Dokumentation. Für den Steuerabzug ab 2028 sieht der Entwurf vor: Kennt die Börse Anschaffungszeitpunkt und -kosten nicht, soll sie zunächst deine Angaben zugrunde legen (Näheres soll eine Verordnung regeln). Lassen sich diese nicht verwenden, soll sie von einer Anschaffung nach dem 31.12.2026 ausgehen und den Abzug nach 50 Prozent der Verkaufseinnahmen bemessen. Das betrifft nur den Steuerabzug – in der Steuererklärung kannst du den tatsächlichen Kaufzeitpunkt und Kaufpreis belegen. Anschaffungszeitpunkte, Kaufkurse, Börsen-Abrechnungen und Wallet-Historie solltest du deshalb lückenlos nachweisen können.
Was der Entwurf offen lässt: Ungeklärt ist unter anderem, wie Tauschvorgänge und unentgeltliche Übertragungen (Schenkung, Erbe) von Altbeständen nach dem Stichtag behandelt werden. Hier lohnt es sich, den weiteren Verlauf abzuwarten und das mit dem Steuerberater zu besprechen.
Was bedeutet das jetzt konkret für dich?
Zwischen Schlagzeile („Krypto-Steuerfreiheit fällt!") und Rechtslage liegt ein weiter Weg. Mein ehrlicher Blick auf die Lage – ohne Panik, ohne Verharmlosung:
- Keine Entscheidung nach Schlagzeile. Es gibt noch kein Gesetz – und nach dem Entwurf sollen bisherige Coins beim alten Recht bleiben. Entscheidungen über Kauf oder Verkauf sollten nicht allein auf einer Schlagzeile beruhen.
- Der Kaufzeitpunkt wird wichtig. Nach dem Entwurf entscheidet das Anschaffungsdatum, welches Recht gilt: bis 31.12.2026 gekauft = alte Regeln, danach = neue Regeln. Was das für deine Strategie bedeutet, hängt von Haltedauer, Höhe der Gewinne und deiner Gesamtsituation ab – das gehört in ein Gespräch mit dem Steuerberater.
- Bring deine Dokumentation in Ordnung. Durch DAC8 sieht das Finanzamt deine Transaktionen künftig automatisch. Lückenlose Aufzeichnungen (Kaufdatum, Kurs, Börse, Wallet) sind ab jetzt Pflichtprogramm – auch als Nachweis, welche Coins vor dem Stichtag angeschafft wurden.
- Prüfe, welche Rolle Krypto in deinem Vermögen spielt. Wenn der Steuervorteil fällt, verliert Krypto gegenüber anderen Anlageklassen einen wichtigen Bonus. Ein breit gestreutes Investmentdepot, physisches Gold und Silber oder ab 2027 das staatlich geförderte Altersvorsorgedepot sind andere Wege des Vermögensaufbaus – jeweils mit eigenen Chancen und Risiken.
Wichtig zur Einordnung: Ich bin Finanzberater, kein Steuerberater – individuelle steuerliche Fragen klärst du bitte mit deinem Steuerberater. Was ich für dich tun kann: deine Geldanlage so aufstellen, dass sie unabhängig von einzelnen Steuerprivilegien funktioniert. Genau das rechne ich dir kostenlos durch.
Krypto-Steuer 2026/2027 – die wichtigsten Fragen
Die meistgestellten Fragen zur geplanten Krypto-Besteuerung – kurz und faktenbasiert beantwortet. Stand: 13. Oktober 2026.
Wird die Krypto-Haltefrist wirklich abgeschafft?
Für neu gekaufte Coins: ja, wenn der Entwurf so beschlossen wird. Das Bundesfinanzministerium hat einen Referentenentwurf vorgelegt, nach dem Gewinne aus Bitcoin, Ether und vergleichbaren Tauschkryptowerten künftig als Einkünfte aus Kapitalvermögen besteuert werden – ohne Haltefrist. Das soll nur für Coins gelten, die nach dem 31. Dezember 2026 angeschafft werden. Beschlossen ist das noch nicht: Bundeskabinett, Bundestag und Bundesrat müssen zustimmen.
Sind Bitcoin-Gewinne 2026 noch steuerfrei?
Ja. Für das Steuerjahr 2026 gilt die bisherige Rechtslage unverändert: Wer Bitcoin oder andere Kryptowährungen länger als ein Jahr hält, verkauft den Gewinn komplett steuerfrei (§ 23 EStG, privates Veräußerungsgeschäft). Bei Verkauf innerhalb eines Jahres bleibt der Gewinn steuerfrei, solange alle privaten Veräußerungsgewinne zusammen unter der Freigrenze von 1.000 Euro pro Jahr liegen – ab 1.000 Euro ist der gesamte Gewinn mit dem persönlichen Einkommensteuersatz zu versteuern.
Ab wann sind Krypto-Gewinne steuerfrei?
Nach geltendem Recht nach einem Jahr Haltedauer: Wer Bitcoin und vergleichbare Kryptowährungen länger als ein Jahr hält, verkauft steuerfrei (§ 23 EStG). Innerhalb eines Jahres bleiben Gewinne nur steuerfrei, solange alle privaten Veräußerungsgewinne zusammen unter 1.000 Euro im Jahr liegen. Nach dem Referentenentwurf soll das für Coins, die bis zum 31. Dezember 2026 angeschafft wurden, so bleiben. Für danach angeschaffte Coins gäbe es keine Steuerfreiheit nach Haltedauer mehr – dort würde nur der Sparer-Pauschbetrag greifen. Beschlossen ist das noch nicht.
Wie hoch soll die Krypto-Steuer ab 2027 sein?
Nach dem Referentenentwurf sollen Gewinne aus ab 2027 angeschafften Kryptowerten mit der Abgeltungsteuer von 25 Prozent plus Solidaritätszuschlag, gegebenenfalls Kirchensteuer, besteuert werden – wie bei Aktien und Fonds; über die Günstigerprüfung ist ein niedrigerer persönlicher Satz möglich. Weil diese Gewinne zu den Einkünften aus Kapitalvermögen zählen sollen, würde für sie der Sparer-Pauschbetrag gelten (1.000 Euro, bei Zusammenveranlagung 2.000 Euro) – der Entwurf trifft dazu keine Sonderregel. Für Altbestände bleibt es bei § 23 EStG samt Freigrenze. Den Steuerabzug sollen Börsen erst ab dem 1. Januar 2028 vornehmen; Gewinne aus 2027 sind selbst in der Steuererklärung anzugeben.
Was passiert mit Coins, die ich schon lange halte (Bestandsschutz)?
Nach dem Referentenentwurf bleiben sie beim alten Recht: Für Kryptowerte, die bis zum 31. Dezember 2026 angeschafft wurden, gelten weiter die §§ 22 und 23 EStG – nach einem Jahr Haltedauer ist der Gewinn steuerfrei, auch nach 2027. Ausnahme: Staking- und Lending-Erträge, die nach dem Stichtag zufließen, sollen unter das neue Recht fallen. Wichtig ist, Anschaffungszeitpunkte und Kurse lückenlos zu dokumentieren.
Was meldet meine Kryptobörse seit 2026 ans Finanzamt (DAC8)?
Seit dem 1. Januar 2026 gilt in Deutschland die EU-Richtlinie DAC8: Kryptobörsen und -dienstleister, die den deutschen Markt bedienen, müssen Name, Adresse, Geburtsdatum, Steuer-Identifikationsnummer sowie Transaktionen (Käufe, Verkäufe, Tauschgeschäfte, Ein- und Auszahlungen) an das Bundeszentralamt für Steuern melden. Die Daten für 2026 müssen bis zum 31. Juli 2027 übermittelt werden. Das Finanzamt sieht Krypto-Geschäfte damit künftig automatisch – eine saubere Dokumentation und korrekte Steuererklärung sind wichtiger denn je.
Muss ich wegen der Reform meine Kryptowerte vor 2027 verkaufen?
Ob Verkaufen oder Halten für dich sinnvoll ist, hängt von deiner persönlichen Situation ab und lässt sich auf einer Webseite nicht beantworten – sprich dazu mit deinem Steuerberater. Zur Rechtslage: 2026 gilt die bisherige Regelung, nach einem Jahr Haltedauer sind Gewinne steuerfrei. Nach dem Referentenentwurf sollen für bis zum 31. Dezember 2026 angeschaffte Coins weiterhin die §§ 22 und 23 EStG gelten. Der Entwurf ist noch nicht beschlossen.
Ab wann würde die neue Krypto-Besteuerung gelten?
Laut Entwurf soll das Gesetz am 1. Januar 2027 in Kraft treten und für Tauschkryptowerte gelten, die nach dem 31. Dezember 2026 angeschafft werden. Den Steuerabzug durch die Börsen soll es erst ab dem 1. Januar 2028 geben. Voraussetzung ist, dass Bundeskabinett, Bundestag und Bundesrat rechtzeitig zustimmen – ob der Zeitplan hält, ist offen.
Frage zu deiner Krypto-Steuer?
Schreib mir, worum es geht – ich melde mich bei dir. Steuerliche Einzelfragen klärst du mit deinem Steuerberater, bei der Aufstellung deines Vermögens unterstütze ich dich.
Kostenlos · unverbindlich · keine Weitergabe deiner Daten
Mach aus der Schlagzeile einen Plan.
Ich zeige dir in einem kostenlosen Gespräch, wie du dein Vermögen so aufstellst, dass es nicht von einzelnen Steuerprivilegien abhängt – mit echten Zahlen, auf dich zugeschnitten.
Kostenloses Gespräch buchen →Kostenlos · Unverbindlich · In Amberg & Umgebung · ★ 5,0 · 74 Bewertungen